CD. DE MÉXICO.- Un gasto fijo es el que se repite con una frecuencia conocida y un monto casi igual, sin que tengas que decidir nada cada vez que llega. La renta, la colegiatura, el recibo de la luz, el plan del celular y la membresía del gimnasio caben en esa definición. Como no piden una decisión nueva, son los que menos se revisan, y por eso conviene empezar por ellos.
Un caso para ver las cuentas completas
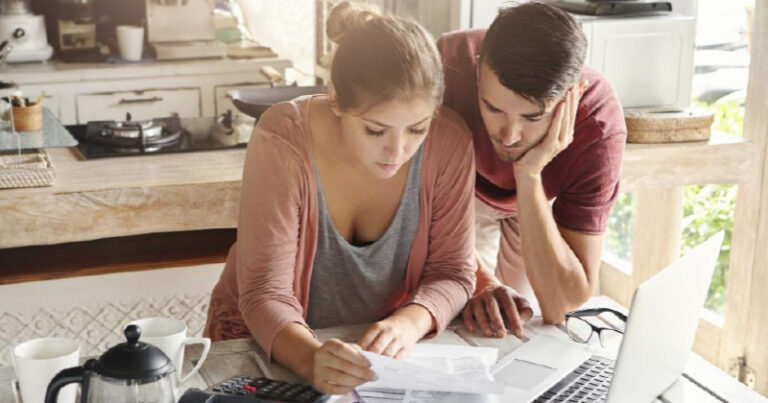
Para ilustrarlo, imaginemos a Laura, un personaje inventado para este ejemplo. Vive en una ciudad mediana, trabaja por su cuenta como diseñadora de interiores y comparte departamento con su pareja. Sus ingresos cambian de un mes a otro, pero sus pagos recurrentes casi no se mueven. Durante meses dio por hecho que sabía cuánto salía de su cuenta de forma automática. Cuando por fin los anotó todos en una hoja, la suma le pareció la de otra persona.
Lo que le ocurrió a Laura es común: cada cargo, visto solo, parece pequeño y razonable. Juntos forman una porción grande del presupuesto que además llega antes que cualquier otro gasto del mes, y eso reduce el margen para lo imprevisto.
Primero, la lista completa
El ejercicio empieza por reunir todo lo que se paga con regularidad. El estado de cuenta de la tarjeta, los recibos de servicios, los comprobantes de transferencias programadas y el historial de la cuenta de nómina o de ahorro dan casi toda la información. Laura sumó tres hojas de papel y un par de capturas de pantalla, y ordenó los cargos en tres grupos: los indispensables, los que usa seguido y los que no recordaba haber contratado.
Ese tercer grupo suele ser el más corto en cantidad y el más molesto en cuanto a lo que revela. Una prueba gratuita que pasó a cobro, una suscripción de un servicio digital que se usó dos veces, un seguro que se renovó solo. Ninguno tuvo mala intención de parte de nadie; simplemente nadie los miró.
El negocio y el hogar en la misma cuenta
Laura tenía además un problema propio de quienes trabajan por su cuenta: pagaba con la misma tarjeta el material para sus proyectos y las compras de la casa. Eso volvía borroso cuánto dinero necesitaba mantener disponible para operar y cuánto era realmente suyo. Para quien quiera entender capital de trabajo, hay una lectura complementaria que explica el concepto con calma y que sirve a cualquier persona con actividad independiente.
Separar las cuentas fue su primera medida concreta. Una para los ingresos y gastos del trabajo, otra para el hogar, y una transferencia fija mensual de la primera a la segunda, a modo de sueldo. Con eso, los gastos fijos del hogar quedaron frente a una cifra estable y dejaron de depender de cuánto había facturado en el mes.
Dónde suele haber fugas
Con la lista armada, Laura revisó cada renglón con una pregunta simple: si hoy no existiera este cargo, ¿lo contrataría de nuevo? Las fugas más frecuentes en hogares como el suyo se repiten:
suscripciones digitales que dejaron de usarse;
servicios de telefonía o internet con más capacidad de la que se consume;
seguros o coberturas duplicadas;
comisiones por manejo de cuenta o por anualidad de tarjeta que nadie pidió revisar;
cargos domiciliados de promociones que ya terminaron.
Ninguna de esas partidas exige un cambio de vida. Basta con cancelar, renegociar o cambiar de proveedor, y cada una es una decisión que se toma una vez y rinde todos los meses siguientes.
Telefonía e internet, un rubro aparte
En el caso de Laura, el plan de celular incluía una cantidad de datos que nunca usaba, y el paquete de internet del departamento tenía una velocidad que su trabajo no pedía. Es un rubro donde las ofertas cambian seguido y los precios parecen difíciles de comparar, porque cada empresa los presenta con paquetes distintos. Como lectura complementaria sirve planes de telefonía e internet, con criterios que se pueden aplicar con cualquier proveedor.
Lo útil de comparar es medir el consumo real antes de mirar el precio. Laura revisó cuántos datos gastó en los últimos meses, cuántas personas se conectan a la red en casa y cuánto tiempo pasan en videollamadas. Con esa información, el paquete que buscaba era otro.
Recortar sin un destino claro dura poco. Después de dos meses de cancelaciones, Laura notó que el ahorro se diluía en compras pequeñas, porque el dinero liberado no tenía una tarea asignada. Ahí le resultó útil metas financieras motivadoras, una lectura complementaria sobre cómo darle forma a un objetivo que se pueda medir y sostener.
Ella eligió una meta modesta y con fecha: juntar un fondo equivalente a un mes de gastos fijos del hogar. Cada cancelación tenía entonces un efecto visible, porque el monto liberado se transfería el mismo día a una cuenta separada.
Un presupuesto de gastos fijos funciona como una fotografía que envejece rápido. Los precios de los servicios se ajustan, aparecen cargos nuevos, cambian los hábitos de la casa. Por eso Laura fijó una fecha en su calendario, una vez por trimestre, para repetir el ejercicio completo: lista, tres grupos, la pregunta de si volvería a contratarlo y la decisión de cancelar, renegociar o mantener.
La recomendación para quien quiera replicar el ejercicio es concreta: esta semana, abre el estado de cuenta de los últimos tres meses, subraya cada cargo que se repite y marca los que no puedas explicar sin buscarlos. Con esa sola lista ya habrás identificado dónde se va el dinero antes de que llegue a tus manos.
Mantente informado las 24 horas, los 7 días de la semana. Da click en el enlace y descarga nuestra App!