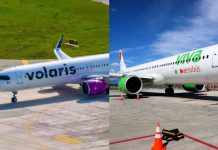
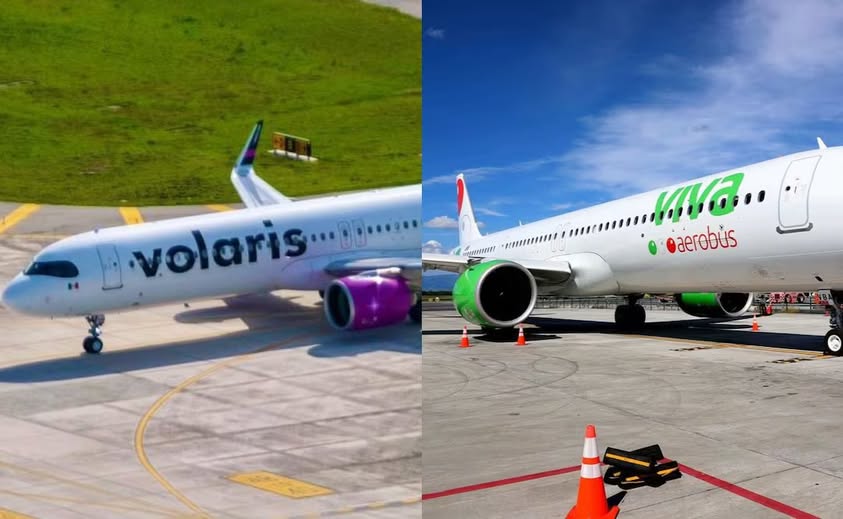
CD. DE MÉXICO.- De acuerdo con un análisis de la firma Antitrust Intelligence, la fusión de Volaris y Viva es para reducir sus costos operativos, pero les dará el poder de fijación de precios para mejorar sus finanzas.
Volaris y Viva Aerobus tendrán una participación de mercado combinada de alrededor del 73% del tráfico aéreo nacional en México.
“Cuando se fusionan las aerolíneas de bandera, la solución suele ser recurrir a las aerolíneas de bajo costo, las cuales existen para disciplinar los precios y ocupar las franjas horarias cedidas, por lo que la solución es clara. Pero cuando las propias aerolíneas de bajo costo se fusionan, ¿quién mantiene bajos los precios?”, cuestiona la firma.
Un argumento probable por parte de Volaris y Viva, agrega, es que Aeroméxico las mantendrá a raya y podría hacerse cargo de cualquier ruta cedida.
¿Pero realmente Aeroméxico limita a la entidad combinada? Una nota de Morgan Stanley publicada poco después del anuncio de la fusión sugirió que había un traslape limitado de rutas entre Aeroméxico y Volaris/Viva, y los servicios diferenciados de Aeroméxico le permitían cobrar tarifas más altas en los mercados nacionales, más del doble que las de sus competidores.
Aunque Morgan Stanley describía la situación financiera de las empresas, de manera incidental apunta a mercados segmentados en lugar de una competencia directa entre Aeroméxico y Volaris/Viva Aerobús.
Volaris y Viva también pueden aprovechar esta fusión para mejorar sus balances financieros y es una buena jugada para las empresas, sus accionistas e inversionistas, señala Antitrust Intelligence.
Pero la misma razón por la que el acuerdo es bueno para los inversionistas es precisamente lo que genera preocupaciones en materia de competencia: el poder de fijación de precios.
Sobre la situación financiera de Volaris y Viva, la firma destaca que el año pasado y la primera mitad de 2026 fueron difíciles para las aerolíneas, ya que las tensiones geopolíticas elevaron los costos del combustible.
Sin embargo, las perspectivas para el sector son positivas.
Se proyecta que el mercado de aviación de México crezca a una tasa compuesta anual de 4.6% entre 2026 y 2035, alcanzando los 13 mil millones de dólares para 2035, impulsado por una clase media en crecimiento y un mercado de viajes nacionales con baja penetración.
“La situación financiera de Volaris y Viva refleja esto: problemas a corto plazo, pero un potencial real de crecimiento.
“Las empresas se encuentran en una situación financiera difícil, pero no están en quiebra. Ambas están bajo presión para encontrar una forma de sanear sus finanzas y un acuerdo con su principal competidor es una opción”, asegura Antitrust Intelligence.
Volaris registró pérdidas por 127 millones de dólares en el segundo trimestre de 2026.
En el caso de Viva, en los primeros seis meses del año, las pérdidas acumuladas alcanzaron los 133 millones de dólares.
“Volaris no cuenta con suficiente efectivo para pagar sus pasivos a corto plazo. Al 31 de diciembre de 2025, el efectivo y los equivalentes de efectivo ascendían a 754 millones de dólares, mientras que los pasivos con vencimiento dentro del año eran de mil 900 millones de dólares.
“En el caso de Viva, la situación de efectivo es similar, con 754 millones de dólares para junio de 2026 y una deuda ajustada total de 2 mil 900 millones de dólares. Sin embargo, Viva Aerobus no reportó sus deudas a corto plazo, por lo que no se pueden determinar sus obligaciones a corto plazo”, detalla la firma.
Antitrust Intelligence considera que la fusión es de carácter defensivo, orientada a construir una ventaja competitiva más que una fusión puramente innovadora en la que las empresas busquen revolucionar el mercado.
Mantente informado las 24 horas, los 7 días de la semana. Da click en el enlace y descarga nuestra App!