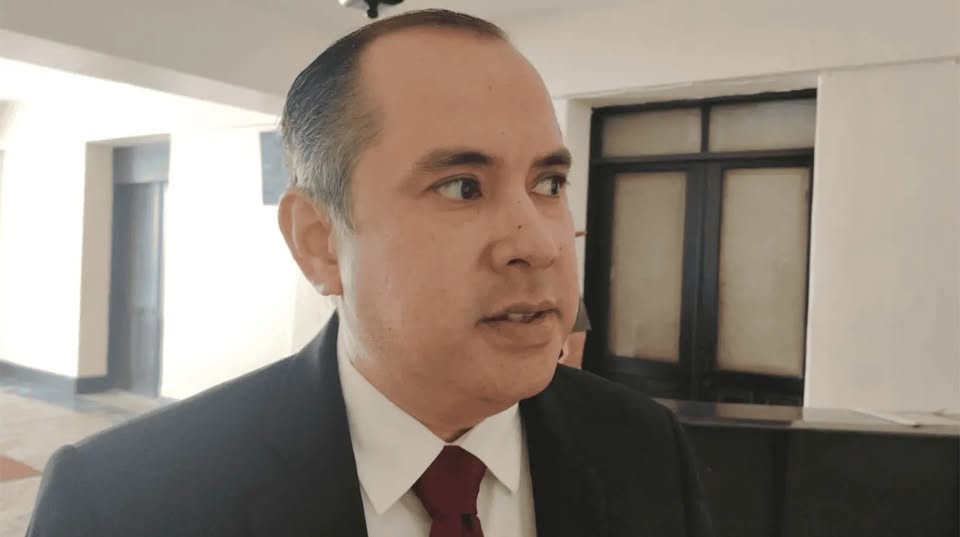
TAMAULIPAS.- Cuatro ayuntamientos y siete organismos operadores de agua acumularon observaciones superiores a los 83 millones de pesos durante las primeras revisiones de sus cuentas públicas. El secretario de Finanzas de Tamaulipas, Carlos Irán Ramírez González, señaló que las deficiencias en la presentación de información financiera figuran entre las principales causas.
Los municipios mencionados son Llera, Burgos, Antiguo Morelos y Nuevo Morelos, además de siete Comapas cuyos nombres no se precisan en el reporte. El funcionario explicó que la falta de conocimientos técnicos y la entrega tardía de documentos pueden generar señalamientos durante los procesos de fiscalización.
¿Qué errores provocaron las observaciones millonarias?
Ramírez González indicó que los informes trimestrales requieren información específica sobre el manejo de los recursos públicos. Cuando los datos se incorporan fuera de plazo o no cumplen los requisitos técnicos, los ayuntamientos y organismos quedan sujetos a observaciones de las autoridades revisoras.
De acuerdo con sus declaraciones, estos problemas se presentan tanto en revisiones de la Auditoría Superior del Estado como de instancias federales. El secretario sostuvo que, en muchos casos, el incumplimiento está relacionado con la forma y el momento en que se entrega la documentación.
El monto superior a 83 millones de pesos corresponde al conjunto de observaciones señalado por el funcionario. La información difundida no desglosa cuánto corresponde a cada municipio o Comapa, ni identifica los conceptos específicos que integran la totalidad de esa cantidad.
¿Los señalamientos significan que hubo desvío de dinero?
El titular de Finanzas aclaró que las deficiencias administrativas no necesariamente implican una aplicación irregular del dinero público. Explicó que algunos señalamientos pueden originarse por desconocimiento de los procedimientos y por fallas al integrar los reportes financieros.
Su explicación distingue los errores de presentación de las posibles irregularidades en el ejercicio del gasto. Sin embargo, el reporte no establece que todas las observaciones hayan sido aclaradas ni que el monto completo corresponda exclusivamente a problemas de documentación.
La información disponible tampoco presenta resultados definitivos para cada entidad revisada. Por ello, los más de 83 millones de pesos deben identificarse como recursos observados durante la fiscalización, sin equipararlos automáticamente con un daño comprobado al patrimonio público.
¿Qué pide Finanzas para mejorar la rendición de cuentas?
Ramírez González exhortó a los servidores públicos municipales a participar en las capacitaciones programadas. Señaló que los informes trimestrales abarcan distintos conceptos, por lo que el personal responsable necesita conocer los requisitos aplicables para integrar y entregar correctamente la información.
El funcionario recordó que los municipios deben presentar sus reportes conforme a los lineamientos de fiscalización. También señaló que deben publicarlos en sus páginas oficiales dentro de los 30 días posteriores al cierre de cada periodo.
La capacitación busca reducir errores, mejorar la entrega oportuna de documentos y facilitar el cumplimiento de las obligaciones financieras. El secretario advirtió que descuidar estos procedimientos puede derivar en responsabilidades administrativas, además de prolongar los señalamientos que enfrentan los ayuntamientos y organismos operadores de agua.
Mantente informado las 24 horas, los 7 días de la semana. Da click en el enlace y descarga nuestra App!